رشد اسمی، ریسک واقعی؛ ارزیابی مدیرعامل ویستا از آینده بورس
فهرست مطالب
- رفتار تودهای و افزایش تقاضا در بازار سهام
- آیا بازار سهام از نظر بنیادی گران است؟
- تفاوت رشد اسمی بورس با بازدهی واقعی
- مهمترین ریسکهای بازار سهام
- نقش سیاستگذاری دولت در انتظارات تورمی
- برآورد نرخ ارز و سقف شاخص کل بورس
- باز شدن دامنه نوسان و تقویت نقش تحلیل
- ترکیب پیشنهادی سهام و طلا در افق سهماهه
- جمعبندی گفتوگو
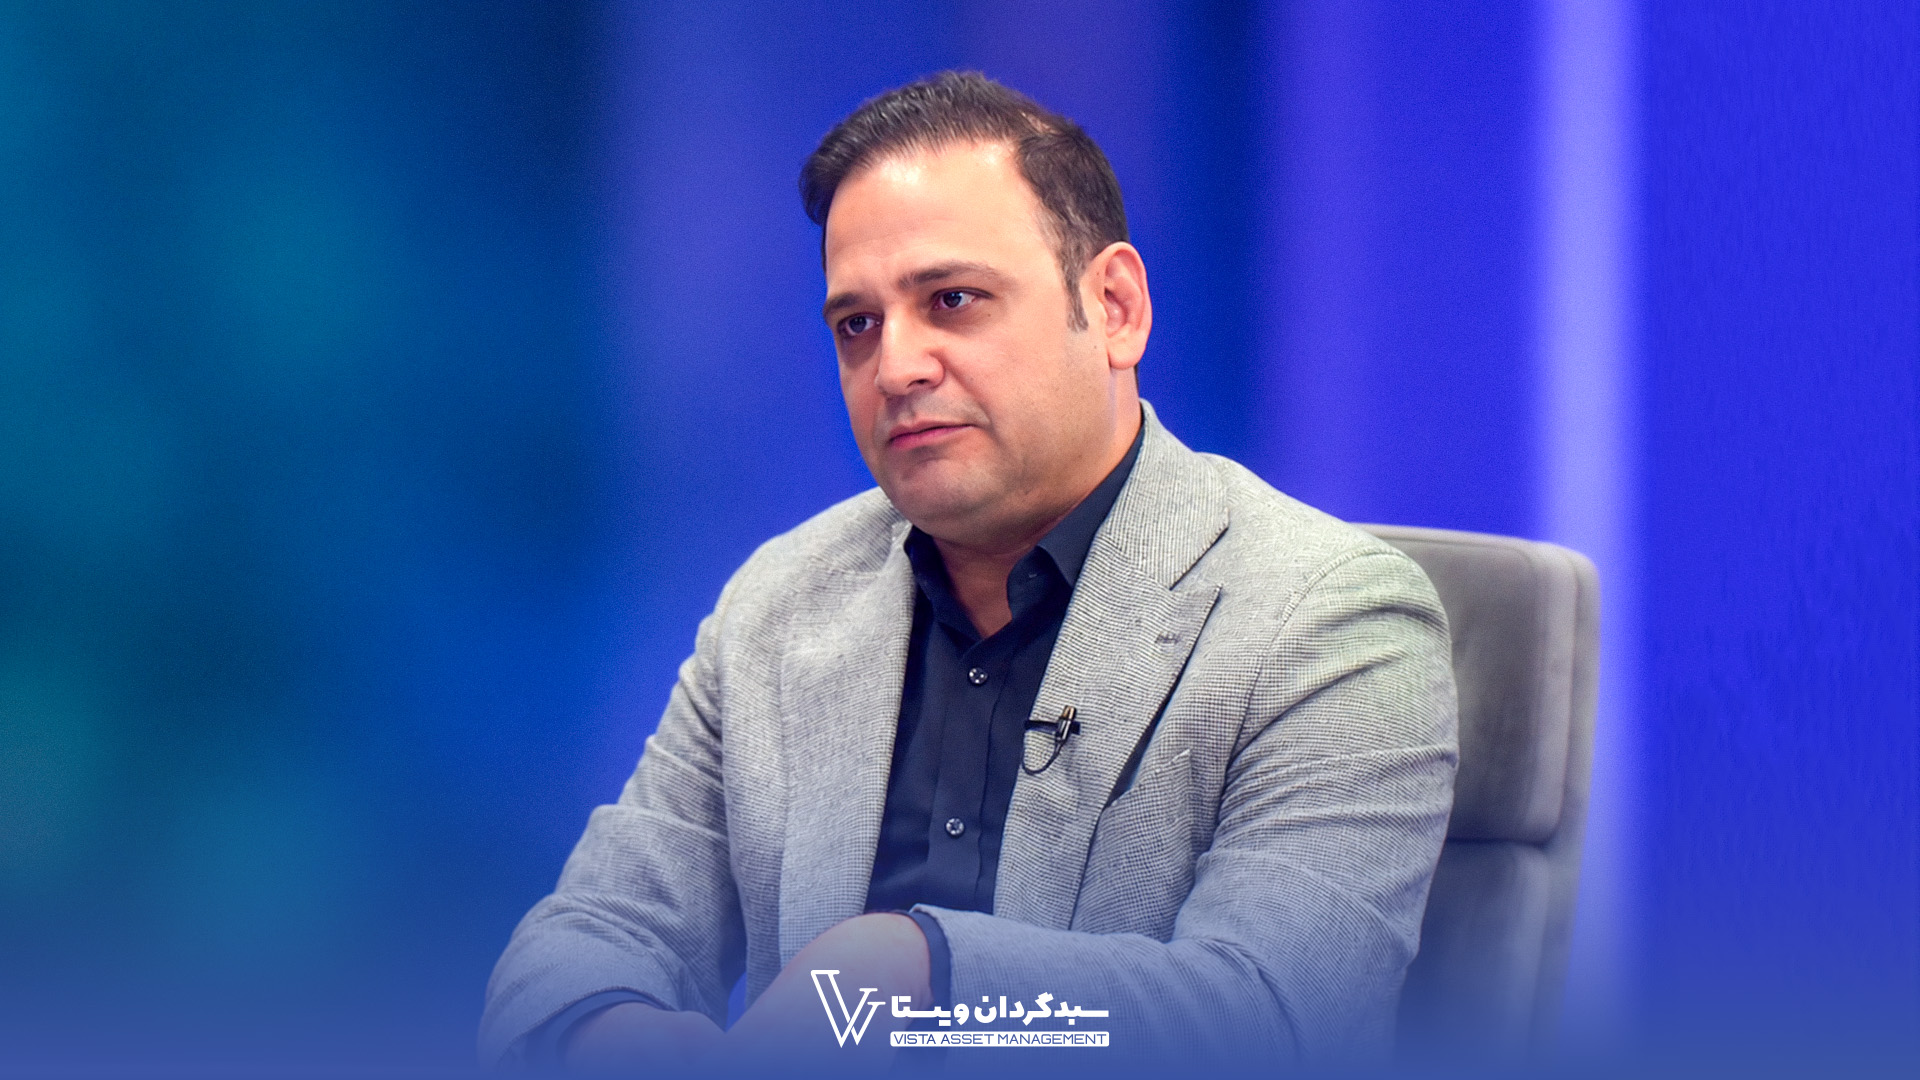
حمید فاروقی، مدیرعامل سبدگردان ویستا، در گفتوگو با برنامه «بورسان» به بررسی شرایط کنونی بازار سرمایه، عوامل اثرگذار بر رشد بورس و مهمترین ریسکهای پیشروی سرمایهگذاران پرداخت. او معتقد است وضعیت فعلی بازار سهام را باید از دو منظر رفتاری و بنیادی بررسی کرد.
به گفته فاروقی، ادامه انتظارات تورمی، افزایش نرخ ارز و عقبماندگی بورس از سایر بازارهای دارایی، زمینه افزایش توجه سرمایهگذاران به بازار سهام را فراهم کرده است. با این حال، ریسکهای سیاسی، کمبود انرژی و کیفیت سود شرکتها همچنان از مهمترین متغیرهایی هستند که باید در تصمیمگیریهای سرمایهگذاری مورد توجه قرار گیرند. ویدیوی کامل مصاحبه دکتر فاروقی را میتوانید مشاهده کنید:
رفتار تودهای و افزایش تقاضا در بازار سهام
مدیرعامل ویستا در بخش نخست این گفتوگو به عوامل رفتاری موثر بر بازار اشاره کرد. به اعتقاد او، محدود بودن دامنه نوسان میتواند به تشکیل صفهای خرید و فروش و در نتیجه تقویت رفتارهای تودهای در بازار منجر شود.
مشاهده صفهای خرید، احساس جاماندگی از بازار را در میان بخشی از سرمایهگذاران افزایش میدهد. همزمان، انتظارات تورمی نیز باعث میشود افراد برای حفظ قدرت خرید خود به سمت خرید داراییها حرکت کنند.
در چنین شرایطی، سهام بهدلیل برخورداری از نقدشوندگی و همچنین عقبماندگی نسبی از برخی بازارهای موازی، میتواند به یکی از گزینههای مورد توجه سرمایهگذاران تبدیل شود.
آیا بازار سهام از نظر بنیادی گران است؟
از منظر بنیادی، رشد اسمی سود شرکتها و تغییر نرخهای ارز میتواند بر ارزشگذاری بازار سهام اثرگذار باشد. فاروقی در این گفتوگو اعلام کرد که نسبت قیمت به درآمد آیندهنگر بازار، با در نظر گرفتن نرخهای جدید ارز و چشمانداز تورمی، به کمتر از ۴ واحد رسیده است.
بر این اساس، بازار سهام با مفروضات فعلی از منظر بنیادی گران ارزیابی نمیشود. البته تداوم این وضعیت به متغیرهایی مانند نرخ ارز، تورم، مقدار تولید شرکتها، هزینه انرژی و تحولات سیاسی وابسته است.
به باور مدیرعامل ویستا، تا زمانی که نرخ ارز روند افزایشی داشته باشد و انتظارات تورمی در اقتصاد پابرجا بماند، امکان ادامه رشد اسمی بازار سهام وجود خواهد داشت.
تفاوت رشد اسمی بورس با بازدهی واقعی
یکی از نکات مهم مطرحشده در این مصاحبه، تفاوت میان رشد اسمی و بازدهی واقعی بازار سهام بود. افزایش شاخصها و قیمت سهام در یک اقتصاد تورمی، لزوماً به معنای افزایش واقعی ثروت سرمایهگذاران نیست.
فاروقی با اشاره به تجربه کشورهایی مانند آرژانتین و ونزوئلا توضیح داد که در شرایط ابرتورمی، بازار سهام ممکن است نتواند همپای افزایش نرخ ارز حرکت کند و بازدهی مناسبی بر مبنای ارز ایجاد کند. در چنین شرایطی، بنیانهای اقتصادی شرکتها تضعیف میشوند و دیگر نمیتوان صرفاً بر رشد اسمی درآمد و سودآوری آنها تکیه کرد.
به گفته او، اقتصاد ایران در حال حاضر وارد چنین مرحلهای نشده است؛ با این حال، سرمایهگذاران و تحلیلگران باید در ارزیابی گزارشهای مالی، علاوه بر مقدار سود، به کیفیت و پایداری سود شرکتها نیز توجه داشته باشند.
مهمترین ریسکهای بازار سهام
مدیرعامل سبدگردان ویستا، افزایش تنشهای سیاسی و نظامی و همچنین کمبود گاز و انرژی را از مهمترین ریسکهای فعلی بازار سرمایه دانست. مهمترین ریسکهای مورد اشاره در این گفتوگو عبارتاند از:
- افزایش تنشهای سیاسی و ژئوپلیتیک؛
- احتمال آسیبدیدن زیرساختهای اقتصادی و تولیدی؛
- کمبود گاز، برق و سایر حاملهای انرژی؛
- کاهش مقداری تولید شرکتها در نتیجه محدودیتهای انرژی؛
- نحوه تامین کسری بودجه دولت؛
- تشدید انتظارات تورمی؛
- کاهش کیفیت سودآوری شرکتها.
کمبود انرژی تنها به افزایش هزینه شرکتها محدود نمیشود و میتواند از طریق کاهش مقدار تولید، درآمد عملیاتی و سودآوری صنایع را نیز تحت تاثیر قرار دهد. به همین دلیل، بررسی وضعیت تامین انرژی صنایع در کنار صورتهای مالی شرکتها اهمیت بیشتری پیدا کرده است.
نقش سیاستگذاری دولت در انتظارات تورمی
نحوه مواجهه دولت با کسری بودجه نیز یکی دیگر از موضوعات مطرحشده در این مصاحبه بود. شیوه تامین کسری بودجه میتواند مستقیماً بر نقدینگی، تورم و انتظارات فعالان اقتصادی اثر بگذارد.
فاروقی معتقد است دولت ابزارهای محدودی برای مدیریت بازارهای مختلف در اختیار دارد و در شرایط فعلی، تحولات سیاسی و ژئوپلیتیک وزن قابلتوجهی در تعیین مسیر بازارها دارند.
بنابراین، تحلیل بازار سرمایه تنها با بررسی متغیرهای مالی شرکتها کامل نمیشود و لازم است سیاستهای اقتصادی دولت، وضعیت بودجه و تحولات سیاسی نیز بهصورت همزمان مورد توجه قرار گیرند.
برآورد نرخ ارز و سقف شاخص کل بورس
مدیرعامل ویستا در بخش دیگری از این گفتوگو، میانگین نرخ دلار دولتی را برای سال جاری حدود ۱۷۰ هزار تومان و برای سال آینده حدود ۲۴۰ هزار تومان ارزیابی کرد.
او همچنین با توجه به مفروضات فعلی، سطح ۸ میلیون و ۵۰۰ هزار واحد را بهعنوان سقف فعلی مورد انتظار برای شاخص کل بورس مطرح کرد. بدیهی است این برآورد به شرایط اقتصادی، نرخ ارز، وضعیت سودآوری شرکتها و تحولات سیاسی وابسته است و با تغییر مفروضات میتواند مورد بازنگری قرار گیرد.
باز شدن دامنه نوسان و تقویت نقش تحلیل
فاروقی در ادامه به موضوع دامنه نوسان پرداخت و باز شدن دامنه نوسان را عاملی برای افزایش نقش تحلیل در معاملات بازار سهام دانست.
دامنه نوسان محدود میتواند روند کشف قیمت را کند کرده و به شکلگیری صفهای طولانی خرید و فروش منجر شود. افزایش دامنه نوسان، در صورت فراهم بودن زیرساختهای لازم، میتواند سرعت رسیدن قیمتها به تعادل را بیشتر کند و اثر رفتارهای صفمحور را کاهش دهد.
ترکیب پیشنهادی سهام و طلا در افق سهماهه
مدیرعامل ویستا در پاسخ به پرسشی درباره ترکیب سرمایهگذاری مورد نظر خود، با در نظر گرفتن مفروضات فعلی و یک افق سهماهه اعلام کرد که ۷۰ درصد از سرمایه را به بازار سهام و ۳۰ درصد را به صندوق طلا اختصاص میدهد و از ظرفیت اعتباری نیز استفاده خواهد کرد.
او همچنین چشمانداز اونس جهانی طلا را مثبت ارزیابی کرد. این ترکیب نشاندهنده نگاه مثبت به بازار سهام و در عین حال استفاده از طلا برای پوشش بخشی از ریسکهای تورمی و سیاسی است.
البته انتخاب ترکیب مناسب داراییها برای هر سرمایهگذار باید بر اساس میزان ریسکپذیری، اهداف مالی، افق سرمایهگذاری و شرایط شخصی او انجام شود.
جمعبندی گفتوگو
بر اساس دیدگاه مطرحشده در این مصاحبه، بازار سهام در شرایط فعلی از نظر ارزشگذاری بنیادی گران نیست و عواملی مانند رشد نرخ ارز، انتظارات تورمی و عقبماندگی نسبت به سایر بازارها میتوانند از ادامه رشد اسمی آن حمایت کنند.
در مقابل، کمبود انرژی، تنشهای ژئوپلیتیک، نحوه تامین کسری بودجه و کاهش کیفیت سود شرکتها از مهمترین ریسکهایی هستند که ممکن است مسیر بازار را تغییر دهند.
مهمترین محورهای این گفتوگو را میتوان در موارد زیر خلاصه کرد:
- بازار سهام از نظر بنیادی همچنان ظرفیت رشد دارد؛
- بخشی از تقاضای بازار تحت تاثیر انتظارات تورمی و رفتارهای تودهای شکل گرفته است؛
- رشد اسمی بورس الزاماً به معنای ایجاد بازدهی واقعی نیست؛
- کمبود انرژی و افزایش تنشهای سیاسی، مهمترین ریسکهای بازار هستند؛
- کیفیت سود شرکتها باید در کنار مقدار سود مورد بررسی قرار گیرد؛
- باز شدن دامنه نوسان میتواند به تقویت تحلیل و کشف بهتر قیمتها کمک کند؛
- ترکیب سهام و صندوق طلا میتواند با توجه به سطح ریسکپذیری سرمایهگذار مورد بررسی قرار گیرد.
این مطلب صرفاً با هدف اطلاعرسانی تهیه شده است و بهمنزله پیشنهاد خرید یا فروش اوراق بهادار و سایر داراییها نیست. تصمیمگیری درباره سرمایهگذاری باید بر اساس بررسی دقیق شرایط بازار، اهداف مالی و میزان ریسکپذیری هر فرد انجام شود.